국민연금 받으면서 일하면 정말 깎일까? 2026년 519만 원 기준 완전정리
국민연금을 받으면서 재취업하거나 소소하게 사업을 시작할 때,
“월급 받으면 연금 절반이 날아간다던데…” 하며 일자리를 고민하는 분들이 정말 많습니다.
하지만 2026년 기준으로 일을 한다는 이유만으로 연금이 바로 깎이지는 않습니다.
감액 여부를 결정짓는 핵심 기준과 내 연금을 온전히 지키는 계산법을 알기 쉽게 정리해 드립니다.
핵심 기준은 월평균소득금액이 약 519만 원을 넘는지입니다.
오늘은 이 숫자의 정확한 의미와, 실제로 어떤 분들이 해당되는지 하나씩 짚어보겠습니다.
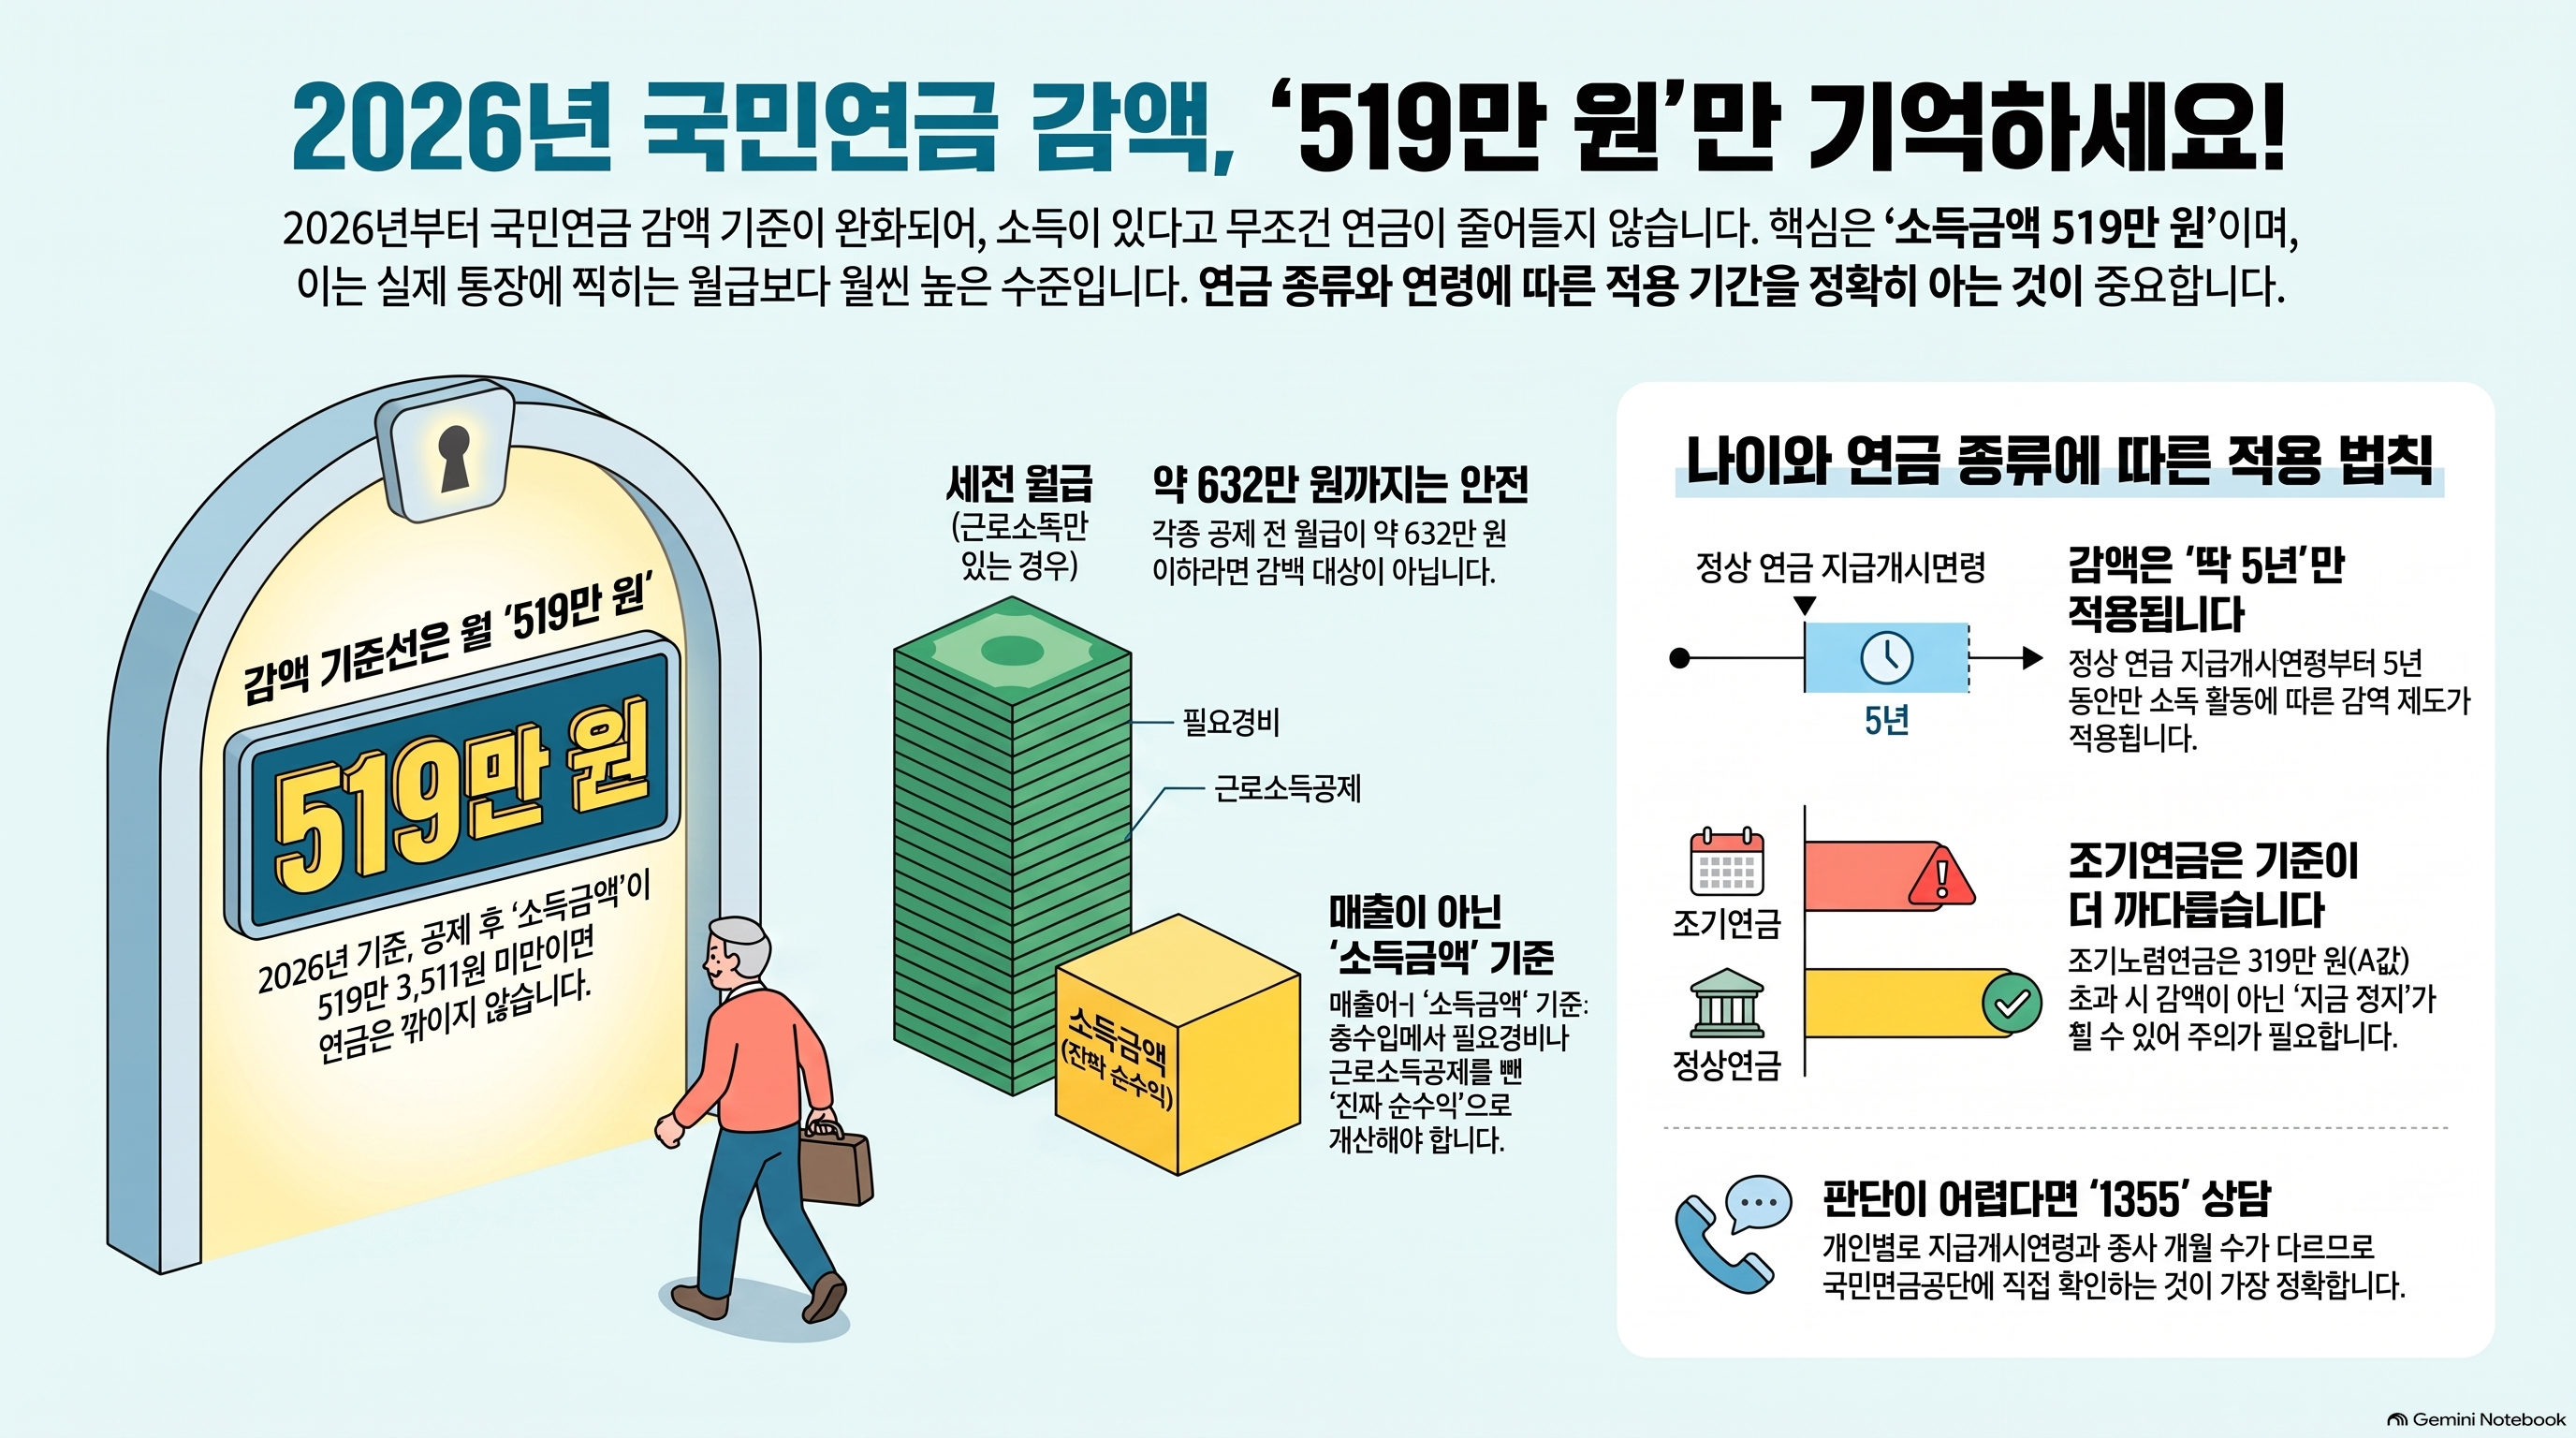
핵심 기준선, 519만 원의 진짜 의미
2026년 재직자 노령연금 감액 여부를 가르는 기준선은
월평균소득금액 약 519만 원(정확히는 519만 3,511원)입니다.
기준 산정 방식은 국민연금 전체 가입자의 3개년 평균소득을 나타내는
'A값(2026년 기준 319만 3,511원)'에 추가 공제구간 200만 원을 더한 금액입니다.
이 519만 원은 회사에서 주는 세전 월급이나 사업장 총매출이 아닙니다.
세법상 근로소득공제나 사업 필요경비를 모두 뺀 뒤의 순수 ‘소득금액’을 기준으로 합니다.
직장에서 일하는 순수 근로소득자(12개월 근무 기준)라면,
근로소득공제가 들어가기 때문에 공제 전 세전 월급으로 약 632만 원(연봉 약 7,586만 원) 이상부터
첫 감액 구간에 진입합니다.
즉, 월급 300만~500만 원 수준의 재취업 일자리라면 감액 걱정 없이 일하셔도 됩니다.
조기노령연금, 이것만은 꼭 주의하세요!!
마지막으로 가장 조심해야 할 함정이 있습니다.
바로 '조기노령연금'입니다.
일반 연금은 원래 정해진 나이에 받는 연금 (월 519만 원 기준 적용)이고,
조기 연금은 나이가 덜 찼는데 "돈이 급하니 몇 년 일찍 주세요" 하고 당겨 받는 연금입니다.
조기 연금을 받으면서 월 약 319만 원 이상을 벌게 되면,
연금이 조금 깎이는 게 아니라 연금 지급이 아예 정지(올스톱)될 수 있습니다.
조기 연금은 "지금 당장 돈 벌 능력이 없어서 미리 받는다"는 약속을 하고 받는 것이기 때문에
기준이 훨씬 엄격합니다.
감액은 평생이 아니라 '5년'만 적용됩니다.
재직자 노령연금 감액제도는 정상 지급개시연령부터 5년 동안만 적용됩니다.
지급개시연령은 출생연도에 따라 61세부터 65세까지 다르기 때문에,
같은 65세라도 누군가는 감액 적용기간 안에 있고 누군가는 이미 벗어나 있을 수 있습니다.
정확한 종료 시점은 국민연금공단에 직접 확인하시는 것이 가장 안전합니다.
진짜 사례로 비교해 볼까요?
실제 주인공들의 이야기로 살펴보면 훨씬 쉽습니다.
사례 1. 경비원으로 재취업한 64세 김철수 할아버지
상황: 월급 250만 원을 받으며 아파트 경비 일을 시작하셨습니다.
결과: 연금 1원도 안 깎입니다!
월급 250만 원은 기준선(공제 전 약 632만 원) 보다 훨씬 적기 때문에
원래 받으시던 연금을 100% 다 받습니다.
사례 2. 임대료와 월급이 둘 다 있는 박영희 할머니
상황: 작은 회사에서 세전 월급 300만 원을 받고, 상가 월세로 순이익 300만 원이 나옵니다.
결과: 월급의 소득금액과 상가 순이익을 합쳤더니 월 519만 원을 훌쩍 넘었습니다.
이렇게 두 가지를 합쳐서 기준선을 넘게 되면 연금이 일부 깎이게 됩니다.
기준선을 10만 원 넘겼다면, 그 넘친 10만 원의 15% 수준만 조금 깎입니다
아무리 소득이 수천만 원으로 높아도 내 원래 노령연금의 최대 50%까지만 감액됩니다.
최소 절반은 무조건 보장됩니다.
지금 바로 확인해야 할 3가지
- 내가 받는 연금이 일반 노령연금인지 조기노령연금인지 확인하기
- 근로소득과 사업소득, 임대소득 등을 모두 합산해서 계산해보기
- 헷갈리면 국민연금공단(국번 없이 1355)에 직접 문의하기
마무리
오늘 내용을 세 문장으로 정리하겠습니다.
첫째, 국민연금을 받으면서 일한다고 무조건 연금이 깎이는 것은 아닙니다.
둘째, 2026년 일반 노령연금의 핵심 기준은 월평균소득금액 약 519만 원이지만,
이것은 세전 월급이나 매출이 아닙니다. 근로소득공제와 사업 필요경비 등을 반영한 소득금액입니다.
셋째, 조기노령연금을 받는 사람은 519만 원만 보면 안 됩니다.
정상 지급개시연령 전에 소득 있는 업무에 종사하면 별도의 기준에 따라 지급이 정지될 수 있습니다.
가장 위험한 것은 일을 하는 것이 아닙니다.
월급 숫자만 보고 스스로 감액 대상이라고 단정해 좋은 일자리를 포기하는 것,
또는 조기노령연금인데 일반 노령연금 기준을 적용해 신고를 늦추는 것입니다.
오늘 기억하실 숫자는 519만 3,511원입니다.
그러나 이 숫자 하나만 외우고 끝내시면 안 됩니다.
나의 연금 종류, 정상 지급개시연령, 5년 적용기간, 근로소득금액, 사업소득금액, 종사 개월 수까지
함께 확인해야 비로소 내 연금의 정확한 답이 나옵니다.
도움이 되셨다면 가족이나 지인 중 국민연금을 받으며 다시 일하시는 분께 공유해 주십시오.
아는 만큼 들리고, 아는 만큼 보이고, 아는 만큼 할 수 있습니다